所得とは、収入の内容により
10種類に分けられています。
その10種類の中にある
雑所得について解説していきます。
雑所得とはそもそも何か?
雑所得はどのような所得が
当てはまるのか?
雑所得と事業所得の違いは何か?
所得がいくらを超えると
確定申告が必要なのか?
などなど
処理に悩まれる方も多くいますので
しっかりと理解していきましょう。
雑所得とは?
- 利子所得
- 配当所得
- 不動産所得
- 事業所得
- 給与所得
- 退職所得
- 山林所得
- 譲渡所得
- 一時所得
のいずれにも該当しない所得
を雑所得と言います。
雑所得に含まれるもの
上記9つの所得の
いずれにも該当しない所得と
はっきりとした区別が決まっていないので
雑所得の判断が難しい所ですが、、、
- 公的年金
- FXでの収入
- 仮想通貨の利益
- ネットオークションでの収入
- フリマアプリによる所得
- 太陽光発電の売電所得
- アフィリエイト収益
- 書籍に関する印税
- セミナー講師による講演料
上記などで得た所得が
雑所得の扱いとなります。
事業所得との違いは?
雑所得に関して調べていると、
事業所得と雑所得の違いがよく出てきます。
事業所得の定義は、
これに当てはまるのが事業所得になります。
もう少し簡単に言うと、、、
十分にその所得で
事業性があると判断できれば
「事業所得」と考えることが出来ますが、
事業性の薄い所得に関しては、
「雑所得」としての扱いとなります。
確定申告での扱いの違い
雑所得と事業所得は似ていますが、
確定申告でのできること、出来ないことが
まったく違ってきます。
| 項目 | 事業所得 | 雑所得 |
| 損益通算 | ○ | ✕ |
| 損失の繰越 | ○ | ✕ |
| 青色申告特別控除 | ○ | ✕ |
| 青色事業専従者の適用 | ○ | ✕ |
| 優遇税制の適用 | ○ | ✕ |
上の図のように、
事業所得と違い、雑所得は
節税がしにくい傾向にあります。
雑所得は確定申告は必要なのか?
雑所得は確定申告は必要なのか?
という所ですが、
必ずしも確定申告が必要
というわけではありません。
公的年金や雑所得の金額、
また、会社員か個人事業主かによって、
確定申告をする・しないは変わってきます。
公的年金等
公的年金は基本的に
確定申告不要制度がありますが、
- 公的年金等の収入が400万円以上
- 公的年金以外の所得が20万円以上
- 源泉徴収金額ありで還付の場合
上記に当てはまる場合は、
確定申告が必要になります。
公的年金等以外
基本的に所得が20万円以下の場合は、
確定申告は不要ですが、
雑所得のみの個人事業主などは
確定申告が必要になります。
- 雑所得がある
- 年末調整を受ける給与所得がない
- 雑所得が20万円以上
上記にあてはまる場合は、
確定申告が必要になります。
雑所得の計算方法
雑所得を求める計算方法は3つです。
公的年金等
収入金額-公的年金等控除額
=公的年金等の雑所得
業務に係るもの
総収入金額-必要経費
=業務に係る雑所得
上記以外のもの
総収入金額-必要経費
=その他の雑所得
となります。
雑所得にかかる税率は?
雑所得は他の所得と合算してから
税額を計算します。
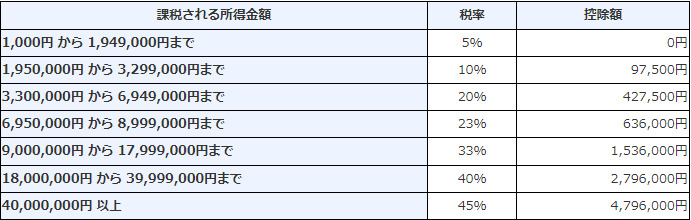
上の図のように、
税率は所得金額によって変わります。
まとめ

フリマアプリや仮想通貨など
近年では副業として
所得を得ている方も多いかと思います。
雑所得は他の所得と違い
明確なものではないので、
処理の際に使いやすい項目ではあります。
雑所得は金額が増えるほど
税率も高くなるので、
しっかりと理解しておきましょう。